ども、基本的には『冬アンチ』の僕ですが
冬の澄んだ青空だけは好きな犬川です。
でもやっぱ寒いのは気分が落ちるね!
12ヵ月中、10ヵ月くらい夏で良い。
あと春と秋を1ヵ月ずつトッピングで。
さて今回は、庶民の投資について!
昨年末に特定口座の投信を売却し、
その資金でNISA成長投資枠で買い替え!
というまだやってなかったのかって
作業をようやく完了させたので、
そのメモと備忘録的な記事になります。

1か月近く放置しちゃった…。

機会損失もったいねぇー!
特定口座の投信売却
今回の投資資金は、
いきなり降って湧いたお金ではなく。
2019年~2023年までの
インデックス積立投資において、
つみたてNISA枠から溢れた分の
特定口座の投信を売却して得ました。
何の事は無く、単純に!
特定口座にあったお金を
非課税口座に喰い替える
ってお話ですね!
特定口座の投信売却で
実際に戻ってきた資金は120万円。
これをNISAの非課税枠、
1800万円の箱の中に!
って事ですね~。
庶民は今後しばらく、
1800万円を超えるまで
特定口座は意味ないかも?
成長投資枠で60万円分買い替え
という事で早速…。
NISAの非課税枠(1800万円)を
埋める速度は早ければ早いほど良い
と考えていますので…!
この戻ってきた資金120万円を、
理論的思考と精神的なバランスを考慮し
半々に分けて投資し直していきます。
ガチ理論値だと、
120万円全て年初に一括
ってなりますね。
NISA成長投資枠が年/240万
NISAつみたて枠が年/120万
なので、一括投資は
一応可能ではありましたね。
楽天VTI
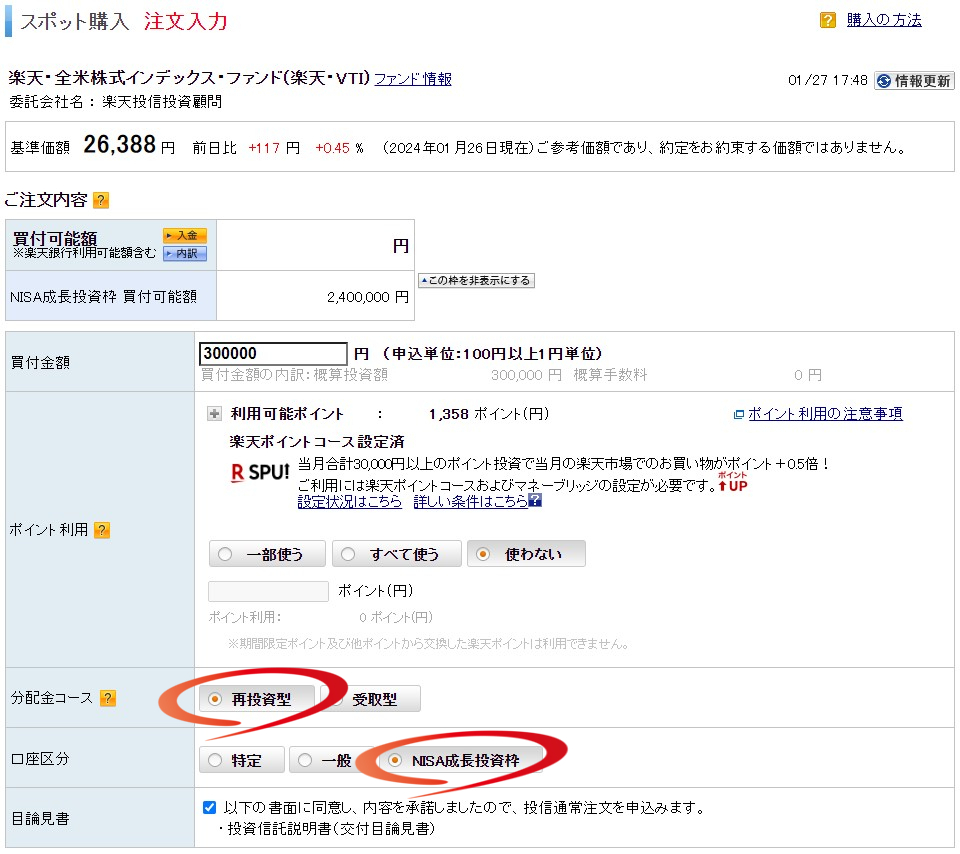
まずは全米4000社に幅広く投資する、
楽天VTIを成長投資枠で30万円分注文。
勿論分配金コースは再投資型です。
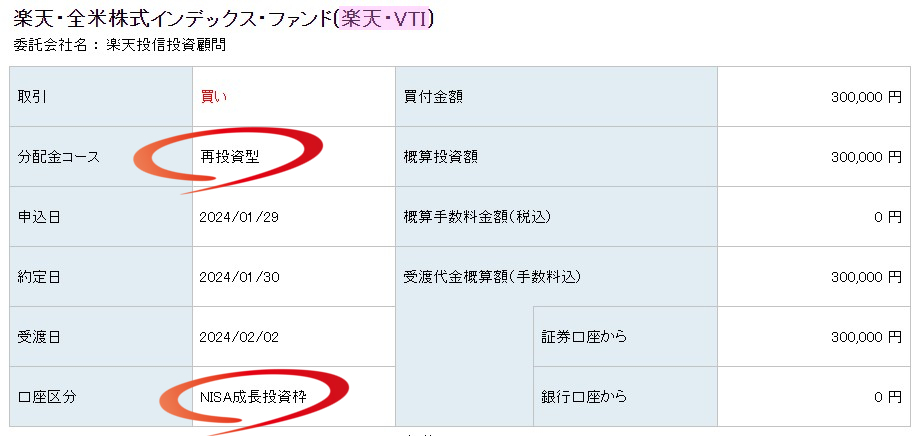
30万円分の購入で、
ソックリそのまま30万円分投資できる
…って、本当にありがたいですね…。
売却時の手数料も無いし…
ほんま神っすわ…。
庶民の投資家であれば、
ノーロードの商品が鉄板ですな。
楽天S&P500
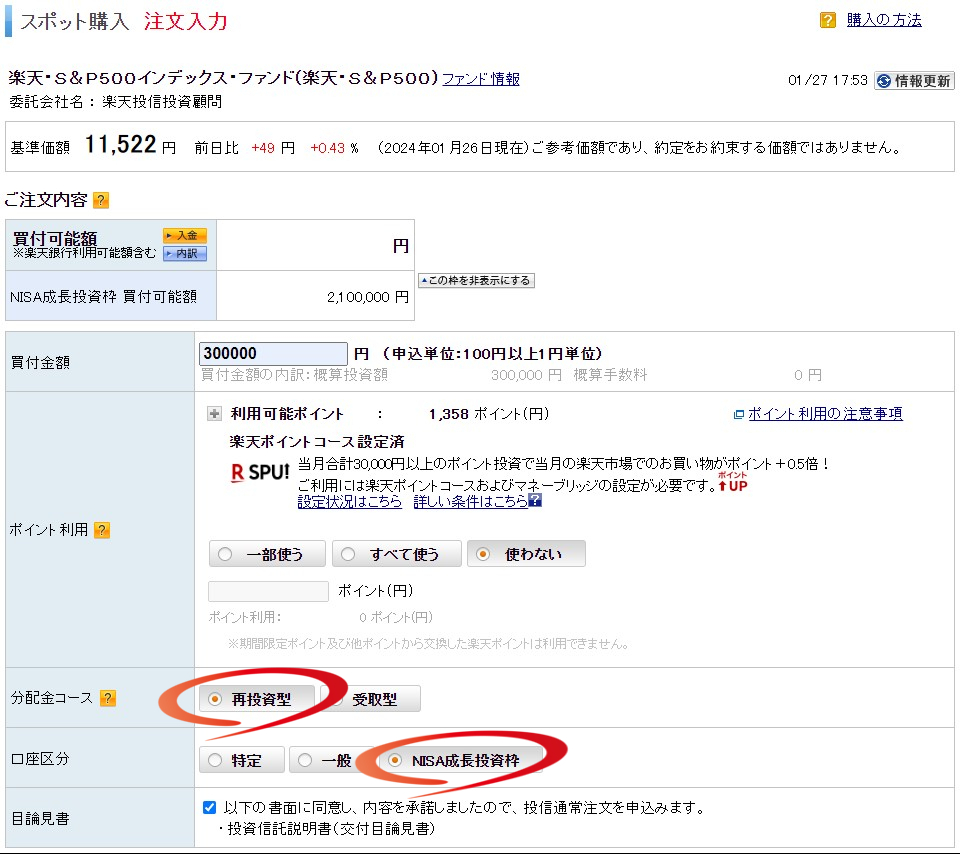
次は米株の超鉄板指数に連動して投資する…
楽天S&P500を30万円分注文しました。
こちらも当然!配当再投資型です。
これにて120万円の50%、60万円を
成長投資枠で一括投資した事になります。
なぜ年初一括投資なのか?
既に1月が終わりかけてて、
年初一括と呼ぶにはかなり苦しいですが…。
120万円を毎月均等な
投信積立に割り振らずに、
なぜドルコスト平均法を無視して
まとまったお金を一気に投入したのか?
まず1つめの理由として、
しっかりドルコスト平均法です。
投資スパンのスケールが違うだけで、
- 毎月5万円x12ヵ月x20年
- 毎年1月に60万円x20年
どちらの買い方であっても、
20年~という長いスパンで見れば
充分にコストは平均化されます。
っていうか過去のデータで見ると、
年初一括の方が成績が良いまである…。
2つ目の理由として、
NISAつみたて枠をはみ出すからです。
今まで通り、
月5万円の積立をすると…
NISA積立上限は年/120万円なので
毎月+5万円で投資上限額になります。
特定口座の売却で得た120万円を…
つみたて投資枠だけで使うには、
丸々2年もかかってしまう計算です。
これでは余りにも
遊んでいるお金が多すぎるので…!
せめて半分の60万円は2024年1月に
投信に替えておいた方がお得!
という考え方ですね。
サボり要員は少ない方がいい
いやいや、たった2年なんだから
つみたて投資枠でじっくり時間かけて
ガチガチに毎月均等にして、
10万円ずつ積立した方がよくない?
という意見の方も
いらっしゃるかもしれません。
しかし毎月10万円x24ヵ月の積立は、
23ヵ月目までサボる奴がいる
って事でもあります。
24ヵ月目に積み立てる10万円は、
2024年01月~2025年11月までの間
ただ遊ばせておくことになるお金…!
その間、何の利益も生まないので
その分が丸々機会損失になります。
お金に働いてもらうという事は、
規模が大きくないと難しい話ですので…。
それなら尚の事、
働かないお金(サボるお金)が
少ないようにしたいですね!
なんなら2年間フルで
働いてくれるお金は…
24年1月に投資した分の
10万円だけって話ですな。
残りの資金の使い方
とは言え、
理論的には120万ぶっぱが正しい!
と頭では理解していても…。
流石に4年間の積立の果実を
一気に投入するのはちょと怖い。
感情的に怖いと感じるって事は、
=リスク許容度をオーバーしてる
って事なのでセーフラインが必要です。
なのでその丁度良いライン…。
悪く言えばどっちつかずですが、
半分は一括投資に。
半分は積立の足しに。
というハーフ&ハーフ戦法でなら、
これで憂いなく寝られるな!
と感じたのでそのようにしました。
つまり120万円の残り60万円は…
毎月の5万円積立に追加で
+5万円付け1年かけて消費します。
これで良い…
これで良いのだ…。
まァ投資をする本人が
納得してる事が1番大事なので
それでいいなら良いでしょう!
まとめ
という事で約1ヵ月もかかって…
ようやく重たい腰を上げて、
特定口座の投資資金を
NISAの非課税枠に買い替えた!
って作業が完了したお話と、
その考え方の備忘録でした。
いやはや…3分の操作で済むのに
謎に延期しまくったせいで、
さっそく1ヵ月分の
機会損失が発生していますね…。
もう愚か・オブ・愚かですが、
何もしないよりは…いいよね!
(自己肯定感↑↑↑)
後は残りの60万円(正確には55万円)を
つみたてNISA枠の
月上限10万円になるように
チマチマ注ぎ足して1年を過ごすだけ!
2年目以降は2024年以前と変わらず、
月5万円の積立のみを継続します。
つまりやってる事は、
今までとなんら変化する事は無く。
毎月決まった額を坦々と積立!
今回の増額は所詮+αのノイズです。
帝王はインデックス積立投資だ!
依然!変わりなく!!
20~30年後まで、一気に
『時』を消し飛ばしたいもんです。
そんな感じで今回の記事は以上です。
ここまで読んで頂き、
ありがとうございます!
コメント